Face à la multiplication des catastrophes naturelles sous l’effet du changement climatique, les compagnies d’assurance pourraient augmenter leurs tarifs, réduire leurs garanties ou abandonner certaines zones géographiques, prévient un collectif de dirigeants du secteur.
Assurance habitation : des assureurs s’alarment sur l’impact du changement climatique
Temps de lecture : 2 minutes
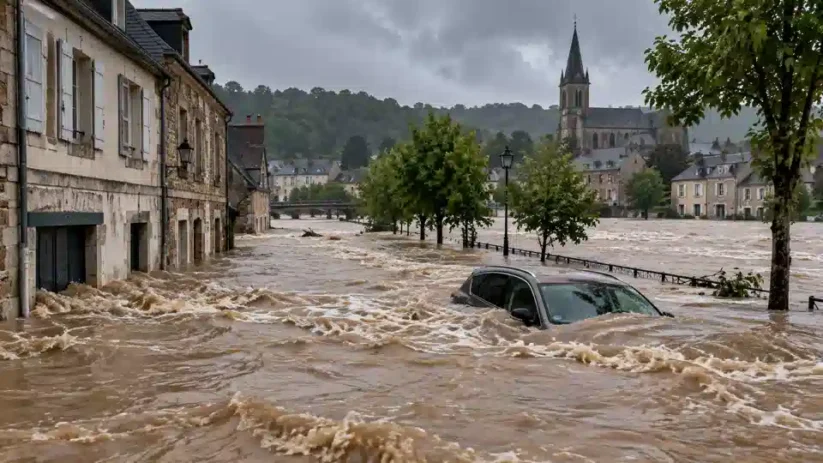
Le changement climatique pourrait rendre de plus en plus de logements impossibles à assurer, avec des conséquences majeures sur le marché immobilier et l’économie. C’est l’avertissement lancé par Inside Track x (Re)Assurance, un groupe de dirigeants et anciens dirigeants de l’assurance et de la réassurance au Royaume-Uni et en Europe.
Dans une note intitulée « Tirer la sonnette d’alarme », diffusée le 14 octobre 2026, ces professionnels dénoncent une sous-estimation des risques climatiques et une réponse insuffisante de leur secteur. Selon eux, la fréquence, la gravité et l’imprévisibilité des catastrophes naturelles augmentent, menaçant directement la capacité des compagnies à couvrir les dommages. Les conséquences pourraient dépasser largement le seul marché de l’assurance.
Des assurances plus chères et des garanties réduites
Pour préserver leur rentabilité, les assureurs disposent de trois leviers : augmenter les cotisations, restreindre les garanties et se retirer des territoires jugés trop risqués. Une stratégie déjà engagée, selon les auteurs du document, et appelée à s’accélérer.
Les habitants des zones côtières, montagneuses ou exposées aux inondations et aux incendies seraient particulièrement concernés. Les ménages modestes risquent également de subir de plein fouet cette évolution, avec des contrats d’assurance habitation devenant progressivement inabordables.
Les conséquences toucheraient aussi l’agriculture, le tourisme et le transport maritime. La hausse des coûts d’assurance pourrait alors se répercuter sur les prix payés par les consommateurs, alimentant l’inflation.
Un risque de crise comparable à celle des subprimes
Le collectif redoute surtout une réaction en chaîne sur le marché immobilier. L’assurance étant généralement indispensable, la multiplication des logements non assurables pourrait fragiliser les propriétaires, les banques et la valeur des biens.
Les auteurs établissent ainsi un parallèle avec la crise des « subprimes » (crédits immobiliers à risques), à l’origine de la crise financière mondiale de 2008. Ils préviennent qu’un retrait massif des assureurs pourrait provoquer un choc économique systémique, bien au-delà des régions directement touchées par les catastrophes naturelles.
Des assureurs accusés de minimiser les risques
La note pointe également les pratiques internes de certaines compagnies. Des actuaires et spécialistes des catastrophes naturelles subiraient des pressions pour revoir leurs prévisions de risques à la baisse afin de préserver la rentabilité et les parts de marché.
Le collectif dénonce une logique privilégiant les résultats financiers immédiats au détriment de la stabilité à long terme. Il appelle les gouvernements, les régulateurs et les investisseurs à prendre davantage en compte les menaces identifiées par les modèles climatiques.
L’avertissement du collectif est clair : les assureurs ne pourront pas absorber seuls les dommages futurs. Sans réduction des risques et adaptation des politiques publiques, une part croissante des pertes pourrait être supportée par les ménages, les entreprises et les contribuables.
Rédacteur en chef spécialisé dans la retraite
Lire aussi
Nos offres sélectionnées pour vous :