Les députés du groupe Liot ont fait adopter le 30 octobre un amendement ouvrant la voie à un grand emprunt national, contre l’avis du gouvernement. Les particuliers pourraient prêter directement à l’État à un taux de 3,5%, avec des intérêts totalement défiscalisés.
Grand emprunt national : l’Assemblée vote le projet Liot d’ouvrir la dette de l’État aux particuliers
Par Olivier Brunet
Temps de lecture : 3 minutes
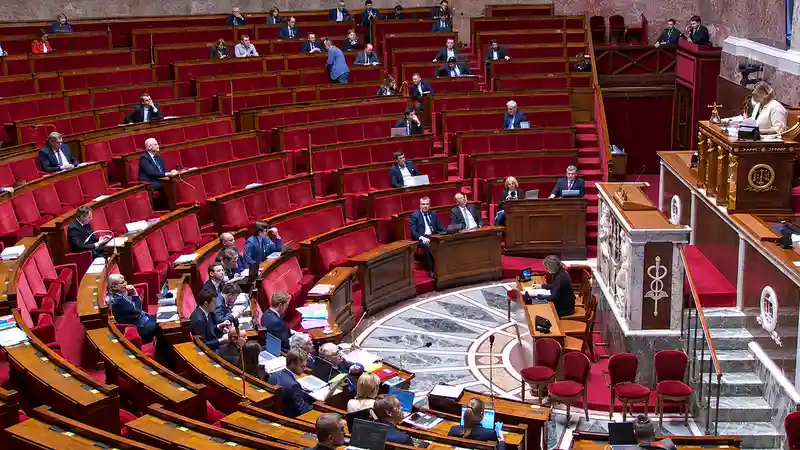
Vers un grand emprunt national destiné aux particuliers ? La proposition du groupe Liot (Libertés, indépendants, outre-mer et territoires) a franchi une première étape à l’Assemblée nationale. Les députés ont adopté, le 30 octobre 2026, par 23 voix contre 16, un amendement au projet de loi de finances pour 2027, déposé par Michel Castellani (Haute-Corse), permettant aux Français de souscrire directement des titres de dette de l’État.
Prêter directement à l’État en faisant faire appel à l’épargne des Français
Aujourd’hui, les particuliers peuvent acheter des obligations assimilables du Trésor (OAT), des titres de dette émis par l’État français, sur le marché secondaire, notamment via un compte-titres ordinaire (CTO), ou en détenir indirectement dans leur assurance vie, au travers du fonds en euros, à capital garanti. En revanche, ils ne peuvent pas les souscrire directement lors de leur émission. L’amendement autorise le ministre des Finances à proposer cette souscription aux particuliers fiscalement domiciliés en France, ainsi qu’aux entreprises françaises. Les modalités seraient fixées par décret.
L’objectif est double. « Sensibiliser les Français au redressement des finances publiques », explique à ToutSurMesFinances.com Charles de Courson, député Liot de la Marne, mais aussi « renationaliser une partie de l’endettement public ».
Selon l’Agence France Trésor, 59,7% de la dette négociable de l’État était détenue par des non-résidents fin juin 2026. Parallèlement, les ménages disposaient de 552 milliards d’euros sur leurs comptes courants fin septembre, selon la Banque de France. Le député rappelle que, par le passé, « aucun grand programme de redressement des comptes publics n’a échappé à un emprunt national ».
Un emprunt à 3,5% défiscalisé : les conditions proposées par les députés Liot
Charles de Courson envisage un emprunt de 50 milliards d’euros, sur dix ans, rémunéré à 3,5%, avec des intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux. La souscription, volontaire, serait comprise entre 1 000 et 61 200 euros, soit un plafond identique à celui du plan d’épargne logement (PEL).
« Ce n’est pas un livret D », précise-t-il, en référence au surnom apparu dans certains médias (« D » comme Dette). Il s’agirait de souscrire directement des obligations à taux fixe émises par l’État, remboursables à l’échéance et revendables en Bourse. Leur valeur pourrait fluctuer avant le remboursement.
Ce rendement dépasserait le taux du livret A, fixé à 1,7%. Prêter à 3,5% sans impôt, « c’est comme placer son argent à un taux de rémunération de 5% » a dépendu le député Liot Olivier Serva dans l’hémicycle, l’écart provenant de l’imposition au prélèvement forfaitaire unique (PFU), au taux de 30% ou 31,4% selon le placement effectué.
Charles de Courson estime les économies potentielles pour l’État entre 450 et 750 millions d’euros, selon l’origine de l’épargne mobilisée. Le rapporteur général du Budget, Philippe Juvin (LR), s’y oppose toutefois. « Je ne suis pas sûr que le dispositif que vous proposez diminue réellement son coût », a-t-il déclaré. Il s’appuie sur un rapport sénatorial de septembre 2025, qui souligne l’échec des anciennes OAT destinées aux particuliers et le coût des avantages nécessaires pour rendre le placement attractif.
Pour attirer les épargnants, il faudrait, selon ce rapport, un avantage fiscal ou un taux bonifié, donc un coût plus élevé pour l’État. « Soit l’État y gagne et le particulier qui achète les titres y perd, soit c’est l’inverse », a tranché Philippe Juvin. Le ministre de l’Action et des Comptes publics David Amiel a partagé cette lecture d’un « jeu à somme nulle » et s’est prononcé contre. Ce dernier juge prioritaire de réduire le déficit et l’endettement, plutôt que de modifier les modalités d’emprunt.
Rédacteur en chef spécialisé placements et fiscalité
Lire aussi
Nos offres sélectionnées pour vous :