Clôtures annoncées par un courrier jamais reçu, codes de validation envoyés sur un numéro français, justificatifs étrangers refusés : les difficultés des Français vivant hors de France avec leur banque sont nombreuses. Les établissements bancaires viennent d’adopter une série d’engagements, applicables pour la plupart à partir de juillet prochain.
Les banques françaises s’engagent à mieux informer leurs clients expatriés
Temps de lecture : 4 minutes
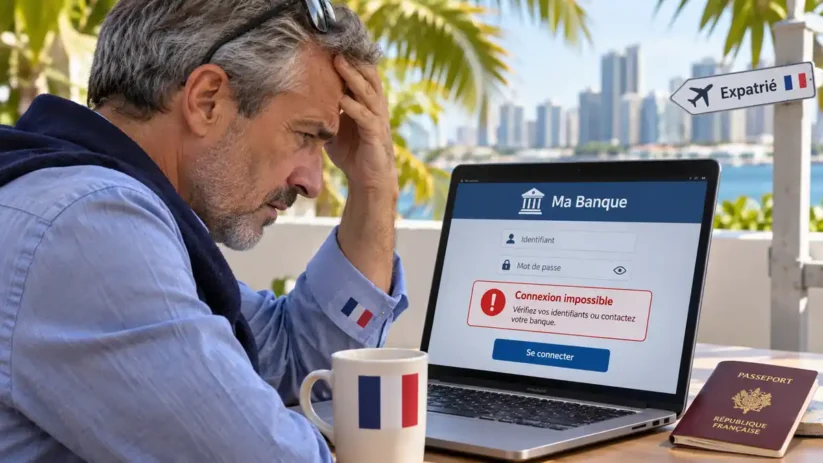
Un compte fermé alors que la lettre de la banque n’est jamais arrivée dans le pays d’accueil : la situation n’a rien d’exceptionnel. Parmi les Français expatriés dont le compte bancaire a été clôturé, près de trois sur dix (29%) assurent ne jamais avoir été prévenus, selon un sondage mené par le Comité consultatif du secteur financier (CCSF). Et plus d’un tiers (26%) n’ont pas eu le temps de transférer leurs opérations vers un autre compte.
Pour éviter ce type situation, le CCSF demande, dans un avis rendu public le 3 novembre 2026, aux établissements bancaires d’améliorer leurs informations à l’égard de leurs clients expatriés. Ce Comité est une autorité consultative, placée sous l’autorité de la Banque de France, qui rassemble des représentants des banques, des assureurs, des associations de consommateurs, des parlementaires et des experts. Ses avis sont généralement suivis par les acteurs financiers.
L’accès bancaire des Français vivant hors de France n’a rien d’anecdotique : entre 2,8 et 3,2 millions de nos compatriotes vivraient à l’étranger. Le CCSF les a interrogés entre juillet et septembre 2026 et a reçu 11 557 réponses.
L’accès en ligne en tête des difficultés
Sept sondés sur dix (70%) ont conservé leur compte bancaire en France. Presque la moitié des expatriés interrogés (49%) l’utilisent même comme leur compte principal. Pourtant, 63% déclarent avoir rencontré au moins une difficulté avec leur banque française en raison de leur résidence à l’étranger.
Pour près des deux tiers (63%) des déclarants, le problème a duré plus d’un an. Le CCSF précise que les personnes confrontées à ces difficultés ont sans doute davantage répondu que les autres, ce qui a peut-être biaisé les résultats.
L’accès aux services en ligne arrive en tête des difficultés citées : codes d’authentification envoyés par SMS sur un numéro français, espace client inaccessible depuis certains pays, courriers reçus trop tard. Viennent ensuite les demandes répétées de justificatifs, puis les restrictions ou clôtures de compte.
Les établissements tenus à des contrôles renforcés
Les banques expliquent ces frictions par leurs obligations de lutte contre le blanchiment. Elles doivent vérifier l’identité de leurs clients, comprendre l’origine de leurs fonds et mettre ces informations à jour tout au long de la relation. Si le client ne fournit pas les documents demandés, la loi les oblige à mettre fin à la relation.
Le pays de résidence compte aussi. Près de la moitié des Français installés en dehors de l’Union européenne (UE) vivent dans un pays jugé à risque, ce qui impose des contrôles supplémentaires. Par ailleurs, les expatriés français considérés comme des contribuables américains font l’objet d’obligations déclaratives spécifiques au titre de la loi fiscale américaine.
Enfin, certains pays limitent l’activité des banques étrangères sur leur territoire. Ainsi, depuis le Brexit, un Français installé au Royaume-Uni ne peut plus souscrire auprès d’une banque française un plan d’épargne en actions (PEA), un compte-titres ou un contrat d’assurance vie.
Pas de fermeture obligatoire
L’Autorité de contrôle prudentiel et de résolution (ACPR), le régulateur des banques et des assureurs, rappelle qu’aucun texte n’impose de clôturer un compte bancaire au seul motif que son titulaire vit à l’étranger. Les banques doivent examiner chaque situation au cas par cas.
La réglementation n’exige pas non plus d’adresse postale en France, ni un type précis de justificatif de domicile : un document officiel du pays de résidence peut être accepté. Le CCSF invite les banques à dialoguer avec leurs clients et à rechercher une solution avant d’envisager une fermeture du compte en France.
Obligation de mentionner les recours possibles
Dans son avis du 3 novembre, le CCSF formule d’autres recommandations. Les banques devront, au plus tard le 1er juillet 2027, indiquer dans leurs courriers de clôture les recours dont dispose le client, comme le service des réclamations, le médiateur bancaire et la procédure dite de « droit au compte » ou « DAT ».
Grâce au DAT, un Français résidant à l’étranger qui se voit refuser l’ouverture d’un compte bancaire dans l’Hexagone peut demander à la Banque de France de désigner un établissement qui sera tenu de lui en ouvrir un. Problème : 79% des expatriés sondés par le CCSF ignorent ce dispositif. D’ailleurs, sur les plus de 23 000 désignations opérés l’an dernier par la Banque de France, à peine 54 ont concerné des Français vivant à l’étranger.
Toujours à compter du 1er juillet prochain, les banques devront transmettre à la Banque de France la liste de leurs agences dédiées aux expatriés. Autre recommandation du CCSF : comme le courrier postal arrive mal dans certains pays, toute notification envoyée par la poste devra aussi être transmise dans la messagerie sécurisée ou l’espace client.
Moins de SMS et une identité numérique sécurisée
Les banques devront également développer la signature électronique, les échanges par messagerie sécurisée et des solutions de validation intégrées à leur application mobile, pour réduire la dépendance au SMS. À partir du 1er novembre 2027, les banques devront accepter le portefeuille d’identité numérique européen, une application gratuite permettant à chaque ressortissant de l’UE de prouver son identité.
Les conseillers bancaires devront recevoir d’ici le 1er décembre 2027 une formation sur la situation des clients non-résidents. Enfin, un guide pratique destiné aux Français qui s’installent à l’étranger et abordant notamment les questions relatives à leur accès bancaire sera diffusé d’ici fin 2026 à cette population par le biais des consulats.
Rédacteur en chef spécialisé dans la retraite
Lire aussi
Nos offres sélectionnées pour vous :