Dans une note sur la fiscalité du patrimoine des ménages, la Cour des comptes propose de soumettre au prélèvement forfaitaire unique de 31,4% les intérêts produits par les sommes dépassant les plafonds des livrets réglementés.
Livret A, LDDS : vers la fin de l’exonération d’impôt au-delà des plafonds ?
Par Olivier Brunet
Temps de lecture : 3 minutes
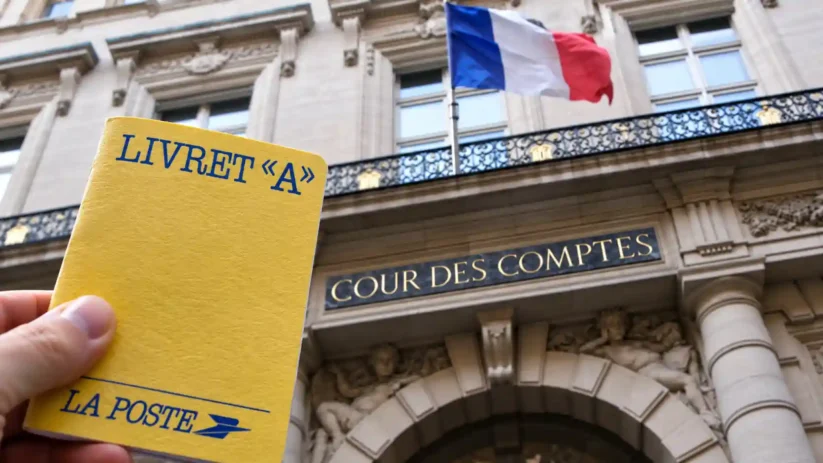
Mettre fin à l’exonération totale d’imposition dont bénéficient les livrets réglementés (Livret A, LDDS, etc.), en taxant les plus riches. C’est en substance ce que propose la Cour des comptes dans une note intitulée « La fiscalité du patrimoine des ménages : pour une réforme d’équité et d’efficacité », publiée le lundi 21 septembre 2026.
Seuls les intérêts issus des intérêts seraient taxés
Tous les titulaires de livrets réglementés ne seraient pas concernés par une telle mesure : seuls ceux ayant atteint le montant maximum de dépôts seraient visés. Les magistrats de la rue Cambon suggèrent en effet de « fiscaliser les intérêts des dépôts supérieurs aux plafonds de l’épargne réglementée ». Cette disposition s’inscrirait dans un schéma d’ensemble comprenant seize recommandations visant, globalement, à combiner des « baisses d’imposition pour la plus grande partie de la population » avec « un alourdissement de la fiscalité concentré sur les seuls ménages dotés de hauts patrimoines ».
Actuellement, lorsque le plafond du Livret A est atteint, soit 22 950 euros, son titulaire peut y détenir une somme plus importante grâce à l’accumulation des intérêts perçus au fil des ans. Or ces derniers demeurent exonérés d’impôt sur le revenu et de prélèvements. Le même mécanisme est à l’œuvre pour le Livret de développement durable et solidaire (LDDS), dont le plafond est fixé à 12 000 euros. Sachant qu’aujourd’hui, un couple avec deux enfants de plus de douze ans peut détenir 119 000 euros sur des livrets non imposables (quatre livrets A, deux LDDS et deux livrets jeune) hors intérêts additionnels.
Fiscalisation au PFU à 31,4%, prélèvements sociaux inclus ?
En cas de mise en œuvre de la proposition de la Cour des comptes, seuls les intérêts produits par cet effet boule de neige au-delà des plafonds seraient imposés par défaut au prélèvement forfaitaire unique au taux de 31,4% (12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux), comme la plupart des revenus de placements, à l’exception notable de l’assurance vie et de l’épargne logement (PEL, CEL). Les intérêts issus des sommes placées jusqu’aux limites réglementaires resteraient non imposables.
Pour la Cour des comptes, cette disposition permettrait de « mieux cibler ces produits vers l’épargne de précaution des ménages les moins aisés ». Elle signale que les avantages fiscaux de l’épargne réglementée « bénéficient paradoxalement davantage aux ménages aisés et âgés ». L’État français récupérerait ainsi environ 80 millions d’euros par an selon une évaluation précédente de la direction générale du Trésor.
15% des livrets A et 31% des LDDS ont un encours supérieur au plafond à fin 2025, selon le rapport annuel de l’épargne réglementée publié par la Banque de France.
Rédacteur en chef spécialisé placements et fiscalité
Lire aussi
Nos offres sélectionnées pour vous :