Le Budget de la Sécurité sociale pour 2027 a été adopté au Sénat. Si les sénateurs n’ont pas retenu la sous-indexation des pensions de base prévue dans le texte initial, ils ont supprimé l’abattement fiscal de 10% des retraités. Des mesures qui ne sont pas assurées d’être mises en application.
Retraite : pas de désindexation, mais plus d’impôts ?
Temps de lecture : 3 minutes
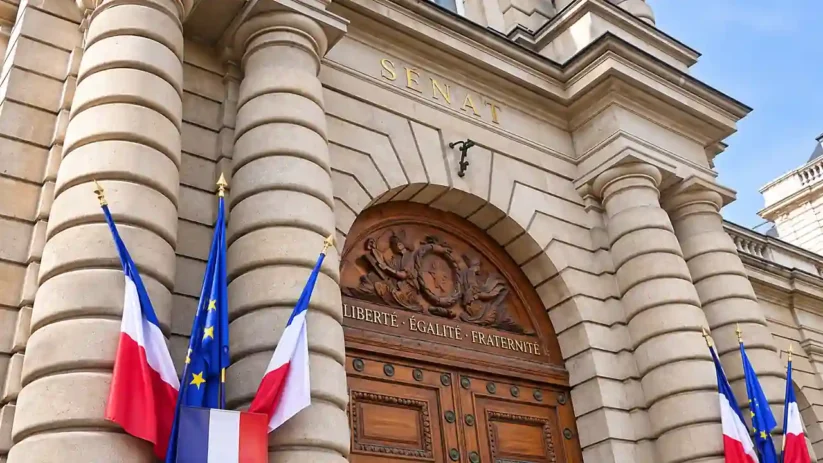
Les sénateurs n’ont pas suivi les traces des députés. Alors que le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027 a été rejeté par l’Assemblée nationale, le Sénat a adopté, le 18 novembre 2026, le texte en première lecture par 201 voix contre 124. Le projet de loi a été toutefois largement remanié par les élus de la Chambre haute. C’est notamment le cas pour les retraites.
Pour dégager des économies, le texte présenté par le gouvernement prévoyait une désindexation partielle des pensions de base. Au-delà de 1 260 euros par mois de pension globale (retraites de base et complémentaires confondues), la retraite de base devait, au 1er janvier 2027, être revalorisée à un niveau inférieur à l’inflation (les taux progressifs de sous-indexation devaient être fixés par décret).
Pouvoir d’achat vs imposition
Les sénateurs ont écarté cette moindre revalorisation des pensions de base. Pour compenser cette source importante d’économies, ils ont purement et simplement supprimé l’abattement fiscal des retraités. À l’image des actifs sur leurs revenus professionnels, ces derniers bénéficient d’une franchise d’impôt de 10% sur leurs retraites. Le PLFSS 2027 prévoyait de réduire le plafond de cet avantage fiscal de 4 439 euros à 3 000 euros.
Les élus du Palais du Luxembourg ont préféré carrément supprimer l’abattement de 10% des retraités. Si le projet de Budget de la Sécu pour 2027 est adopté en l’état, les retraités français ne vont ainsi pas perdre en pouvoir d’achat l’année prochaine, mais ils vont, en contrepartie, payer plus d’impôts (du moins pour ceux qui sont imposables).
Peu de chances d’aboutir
Ce scénario n’est guère probable. Les députés risquent de détricoter la copie des sénateurs en seconde lecture. Une commission mixte paritaire (CMP), constituée de 14 parlementaires des deux chambres, pourrait alors se réunir. Mais il n’est pas sûr, loin de là, qu’il en sorte un compromis. Le PLFSS 2027 pourrait, au final, ne pas être voté.
À moins que le gouvernement n’utilise l’article 49 alinéa 3 de la Constitution, qui lui permet de faire adopter un texte budgétaire sans vote. Mais pour cela, il devra solliciter la confiance des parlementaires et s’exposer ainsi à un risque de censure. On le voit, la suppression de la désindexation des retraites de base et de l’abattement de 10% des retraités est loin d’être acquise.
Annulation de suspension de la réforme
À noter : les sénateurs ont profité de l’examen du PLFSS 2027 pour introduire un amendement annulant la suspension temporaire de la dernière réforme des retraites. Pour rappel, la loi de financement de la Sécurité sociale (LFSS) pour 2026 a gelé temporairement les deux mesures phares de la réforme de 2023 : l’augmentation progressive de l’âge légal et l’accélération de l’allongement de la durée de cotisation.
Le texte voté par les sénateurs revient ainsi à l’âge minimum de départ à la retraite à 64 ans pour les générations nées à partir de 1968 (et non à compter de 1969 comme instauré par la LFSS 2026) et les 43 ans de cotisation pour les générations nées à partir de 1965 (et non à compter de 1966). Ce retour à la version initiale de la réforme a donc, elle aussi, peu de chances d’être appliqué.
Rédacteur en chef spécialisé dans la retraite
Lire aussi
Nos offres sélectionnées pour vous :